Faut-il utiliser toute son épargne comme apport immobilier ?
Faut-il utiliser toute son épargne comme apport immobilier ? C'est l'une des questions que j'entends le plus souvent lors d'un premier rendez-vous, et la réponse dépend toujours de votre projet, de votre capacité d'épargne restante et de votre tolérance au risque, jamais d'une règle unique valable pour tous.
Temps de lecture : ~7 minutes
Comprendre le rôle de l'apport dans un achat immobilier
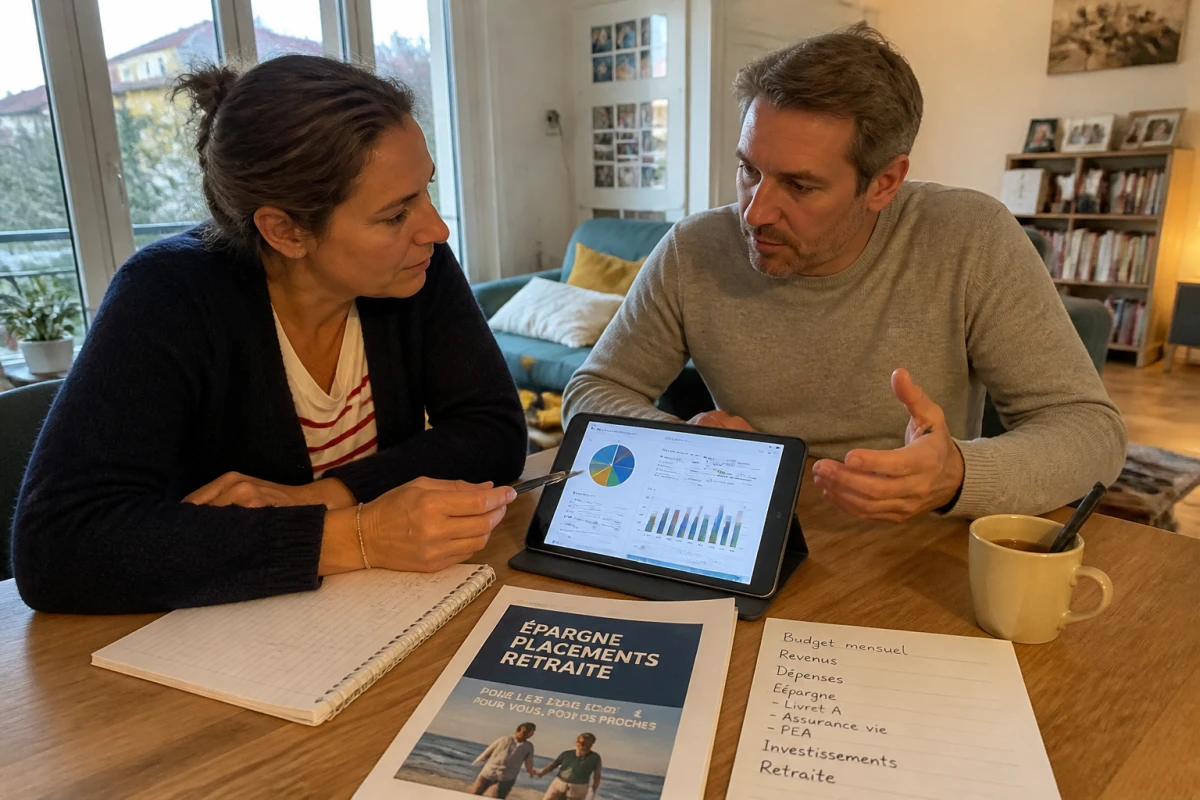
L'apport personnel correspond à la somme que vous injectez directement dans votre projet immobilier, en complément du prêt bancaire sollicité auprès de votre banque. Il sert à couvrir une partie du prix du bien, les frais de notaire, parfois des travaux, et il influence directement les conditions du crédit immobilier qui vous sera proposé : taux, durée, mensualités.
Un apport plus confortable rassure l'établissement prêteur sur votre capacité à gérer votre budget et peut améliorer le taux de votre prêt, mais cela ne signifie pas qu'il faille mobiliser l'intégralité de ses économies pour autant. La question n'est pas de maximiser l'apport à tout prix, mais de l'ajuster à votre situation globale. Dans mon accompagnement, j'observe trois éléments avant toute recommandation :
- Le montant du projet (achat, travaux, acquisition d'une résidence ou d'un bien locatif)
- La structure actuelle de votre épargne (livrets, assurance-vie, épargne de précaution)
- Votre capacité de remboursement mensuelle compte tenu de vos revenus et de votre salaire
À Nantes comme à Rennes ou Saint-Malo, les dossiers que je reçois montrent souvent la même tentation : vider son épargne pour obtenir un meilleur taux. C'est une décision qui mérite d'être posée calmement, pas prise dans l'urgence d'un compromis signé.
Les conséquences d'un apport trop important sur votre épargne
Mobiliser la totalité de son épargne au moment de l'achat immobilier peut sembler rassurant sur le papier, puisque cela réduit le montant emprunté et donc les intérêts versés à la banque sur la durée du prêt. Mais cette approche comporte des risques concrets qu'il faut regarder en face avant de signer un dossier.
Le risque de perdre toute épargne de précaution
Si un imprévu survient après l'achat (perte d'emploi, panne de voiture, frais médicaux, travaux urgents dans le logement), l'absence totale d'épargne disponible vous contraint à emprunter dans l'urgence, souvent à des conditions moins favorables qu'un crédit immobilier classique. Je recommande presque toujours de conserver une réserve équivalente à plusieurs mois de dépenses courantes, en dehors de l'apport mobilisé pour l'achat.
L'impact sur vos autres projets de vie
Votre épargne ne sert pas uniquement à financer un projet immobilier. Elle peut aussi préparer votre retraite, protéger votre famille en cas d'aléa, ou financer un investissement locatif futur. Vider ses comptes pour maximiser l'apport revient parfois à sacrifier d'autres objectifs patrimoniaux au profit d'un seul projet, sans que cela soit toujours le choix le plus cohérent sur le long terme.
Un apport dimensionné à votre projet protège mieux votre équilibre financier qu'un apport maximal qui vide votre épargne de précaution.
À Nort-sur-Erdre, Vitré ou Liffré, j'accompagne régulièrement des familles qui souhaitent acheter leur logement tout en gardant une marge de sécurité. Dans ces cas, le dossier de financement intègre systématiquement une réflexion sur ce qu'il reste disponible après l'achat, pas uniquement sur ce qui est versé le jour de l'acquisition.
Comment déterminer le bon montant d'apport pour votre projet
Il n'existe pas de montant minimum universel, même si certaines banques affichent des seuils indicatifs. La bonne approche consiste à partir de votre situation réelle : revenus, charges, projet de vie, horizon de temps, et à construire un plan de financement qui reste soutenable dans la durée, pas seulement au moment de la signature.
| Profil emprunteur | Apport mobilisé | Point de vigilance |
|---|---|---|
| Jeune actif, premier achat | Apport modéré, épargne conservée | Capacité d'emprunt à vérifier avec la banque |
| Famille avec projet locatif | Apport réparti entre résidence et investissement | Ne pas sacrifier l'assurance et la précaution |
| Acheteur proche de la retraite | Apport plus élevé possible | Vérifier l'impact sur la transmission du patrimoine |
Plusieurs critères entrent en jeu dans cette réflexion :
- Le montant du prêt envisagé et la durée de remboursement souhaitée
- Le taux d'effort, c'est-à-dire la part de vos revenus consacrée au remboursement du crédit
- La nature du bien (résidence principale, investissement locatif, bien ancien avec travaux)
- Votre situation professionnelle (stabilité du contrat, perspectives d'évolution de salaire)
- Vos projets futurs : transmission, retraite, protection de la famille
Ce travail de diagnostic patrimonial initial permet d'éviter deux écueils fréquents : un apport trop faible qui dégrade les conditions du prêt, ou un apport trop élevé qui fragilise votre trésorerie. Je constate que les dossiers les plus solides sont ceux où l'apport a été réfléchi en lien avec l'ensemble du patrimoine, et non isolément.
Le cas particulier du financement avec travaux
Lorsque le projet immobilier inclut des travaux de rénovation, le calcul de l'apport doit intégrer cette enveloppe supplémentaire, souvent sous-estimée au moment du compromis. Un dossier de financement bien construit prévoit une marge pour les imprévus de chantier, sans quoi l'acquéreur se retrouve contraint de puiser dans une épargne déjà réduite, ou de solliciter un second emprunt dans des conditions moins favorables.
L'articulation entre apport et assurance emprunteur
Le montant de l'apport influence aussi le coût global du crédit via l'assurance emprunteur, dont les conditions dépendent du profil de risque présenté à la banque. Un dossier équilibré, avec un apport cohérent et une épargne de précaution maintenue, peut faciliter la négociation de ces conditions annexes, qui pèsent sur le coût total du financement sur toute la durée du prêt.
Pourquoi une approche globale change la donne sur cette décision
Je suis Caroline Pourret, fondatrice de C-PATRIMOINE, et j'interviens en tant que mandataire en financement auprès de particuliers à Nantes, Rennes, Bruz, Dinan, Dinard, Redon, Pacé, Orvault, Carquefou, Saint-Herblain, Saint-Grégoire, Bain-de-Bretagne, Châteaubriant ou Cesson-Sévigné. Mon travail consiste à regarder votre projet immobilier dans le contexte plus large de votre patrimoine : épargne disponible, fiscalité, préparation de la retraite, transmission, protection familiale.
Je ne recommande jamais de mobiliser la totalité de votre épargne sans avoir étudié l'ensemble de votre situation, car un apport immobilier mal calibré peut fragiliser d'autres projets tout aussi importants. Chaque dossier mérite une analyse personnalisée, tenant compte de votre profil, de vos objectifs et de votre horizon de placement, avant toute recommandation sur le montant à apporter.
Que vous soyez en Ille-et-Vilaine, en Loire-Atlantique ou ailleurs en Bretagne, la question reste la même : combien pouvez-vous mobiliser sans compromettre votre sécurité financière future ? Un bilan patrimonial permet de répondre à cette question avec des éléments concrets, plutôt qu'avec une règle générale qui ne tiendrait pas compte de votre réalité.
FAQ
▸Faut-il utiliser toute son épargne comme apport immobilier pour obtenir un meilleur taux ?
Un apport plus élevé peut effectivement améliorer les conditions proposées par la banque, mais cela ne justifie pas de vider entièrement son épargne. Je recommande presque systématiquement de conserver une réserve de précaution, car un taux légèrement moins avantageux reste préférable à une situation financière fragilisée en cas d'imprévu après l'acquisition.
▸Quel montant d'apport minimum est généralement demandé par les banques ?
Les établissements bancaires affichent souvent un seuil indicatif, mais ce montant varie fortement selon le profil de l'emprunteur, la nature du projet et sa capacité de remboursement. Il n'existe pas de règle unique : chaque dossier de financement doit être étudié individuellement pour déterminer le niveau d'apport cohérent avec la situation réelle du foyer.
▸Peut-on acheter un bien immobilier sans apport personnel ?
Certains dossiers aboutissent sans apport, notamment pour des profils aux revenus stables et au taux d'endettement maîtrisé, mais les conditions du crédit immobilier sont généralement moins favorables qu'avec un apport, même modeste. La faisabilité dépend surtout de l'analyse globale du dossier par la banque et de la cohérence du projet.
▸Comment savoir combien d'épargne garder après un achat immobilier ?
La règle générale consiste à conserver une épargne de précaution couvrant plusieurs mois de dépenses courantes, en dehors du montant mobilisé pour l'apport. Ce chiffre dépend toutefois de votre stabilité professionnelle, de vos charges fixes et de vos autres projets, ce qui justifie un diagnostic patrimonial personnalisé plutôt qu'un montant forfaitaire.
▸L'apport immobilier doit-il inclure le budget travaux ?
Lorsque le projet prévoit des travaux de rénovation, il est préférable d'intégrer cette enveloppe dans le calcul de l'apport ou du financement global, car les imprévus de chantier sont fréquents. Omettre ce poste expose l'acquéreur à devoir solliciter un financement complémentaire en cours de chantier, souvent dans des conditions moins avantageuses.
▸Un apport immobilier important est-il toujours un avantage pour la transmission du patrimoine ?
Pas nécessairement : mobiliser une part importante de son épargne dans l'immobilier peut réduire la liquidité disponible pour d'autres objectifs patrimoniaux, dont la transmission. C'est pourquoi j'analyse systématiquement l'impact d'un apport sur l'ensemble du patrimoine avant de le recommander, en tenant compte du profil et des projets de vie du client.
Le cabinet C-Patrimoine accompagne et assure le suivi de ses clients sur rendez-vous :
Téléphone
07 77 99 47 74Afficher le numéro
carolinepourret@c-patrimoine.fr
Caroline-pourret
Mon expertise Je mets à votre service mon expertise stratégique et humaine pour vous guider dans vos décisions, à chaque étape de votre vie ou de celle de votre entreprise.
Ma méthode en 5 Étapes Comment cela se déroule ?
- Situation personnelle et familiale
- Revenus, charges, régime matrimonial
- Situation professionnelle et statut
- Situation fiscale, placements et patrimoine
Ce bilan permet d'identifier les premiers leviers d'optimisation.
- Constituer un capital
- Réduire votre fiscalité
- Protéger vos proches
- Préparer votre retraite
- Anticiper une transmission
- Optimiser votre rémunération (dirigeants)
Je vous aide à hiérarchiser vos priorités à court, moyen et long terme.
Je construis une stratégie personnalisée adaptée à votre profil et vos objectifs.
Remarque : Je ne facture pas d'honoraires. Je suis rémunérée uniquement si les solutions sont mises en place, via mes partenaires.
- Investissements financiers ou immobiliers
- Optimisation fiscale
- Contrats d'assurance, dispositifs de protection
- Structuration professionnelle
Je travaille avec un réseau de partenaires sélectionnés, en toute indépendance.
- Ajustements selon l'évolution des lois ou de vos projets
- Points réguliers à votre convenance
- Disponibilité en cas de changements importants
Un accompagnement basé sur la confiance, la clarté, et la réactivité.
Mes habilitations
- Autorité de tutelle : AMF : www.amf-france.org
- Adhérente de l’association professionnelle ANACOFI Courtage
- Intermédiaire en Opérations de Banque et Services de Paiement MIOBSP N°ORIAS : 24007531 : www.orias.fr
- Intermédiaire en Assurance MIA - N°ORIAS : 24007531 : www.orias.fr
- Intermédiaire en Finance ALPSI - N°ORIAS : 24007531 : www.orias.fr
- Sous le contrôle de l'Autorité de Contrôle Prudentiel et de Résolution
- ACPR 61 Rue Taitbout, 75346 Paris cedex 9
- Mandataire immobilier : Stellium Immobilier : Carte de Transaction N° CPI 3101 2015 000 001 813
- SIRET : 933 050 577 RSAC NANTES
- Responsabilité Civile Professionnelle ZURICH INSURANCE PLC N° 74 000 23129
- AME médiation Consommation : 197 Boulevard Saint-Germain 75007 Paris
- Mandataire en financement immobilier pour le groupe Ashler & Manson
- Mandataire en courtage d'assurance emprunteur pour le groupe Kéréis
Mon réseau de partenaires
En étant le chef d’orchestre de votre patrimoine je suis également entourée par un réseau de partenaires et d’experts
- Notaires
- Expert-comptable
- Commissaires aux comptes
- Avocat droit des affaires
- Avocat fiscaliste
- Experts immobiliers
- Courtiers en financement et restructuration de prêts
- Etablissements bancaires
- Assureurs
...Et un réseau de partenaires en immobilier, courtage et investissement, soigneusement sélectionnés par Prodémial, filiale du groupe Finzzle, un acteur reconnu avec plus de 30 ans d’expertise dans la constitution de patrimoine
Mes clients témoignent
-
Julie M.
26/10/2026Je recommande vivement Caroline pour son accompagnement personnalisé et de grande qualité. Elle est à l’écoute et prend le temps d’analyser notre situation dans sa globalité, aussi bien personnelle ...
-
Caroline R.
10/10/2026Très bon feeling avec Caroline, elle a pu nous rassurer dans notre projet immobilier. Elle a pu nous conseiller sur d'autres sujets que je ne pensais pas être ...
-
Jessica A.
10/10/2026Une très bonne courtière en financement je la recommande. Avis Google
-
Guy A.
11/07/2026J'ai 80 ans, et la finance n'était pas mon domaine. J'avais confié comme il se fait la plupart du temps la gestion de mon patrimoine à ma banque ...
-
Marlène H.
01/07/2026Caroline est très à l'écoute et devine les attentes de ses clients, elle est attentive, réactive et toujours de bons conseils. C'est un plaisir d'échanger avec elle et de ...
-
Karine G.
01/07/2026Caroline est à l écoute des besoins de chacun et assure le suivi régulièrement des investissements. Je suis très satisfaite de ses compétences et je l ai moi ...
-
Jérémie B.
29/06/2026Bonjour, très belle rencontre. Caroline à su m aiguiller vers mes désirs de placements. Professionnel et très à l écoute, je la recommande. Avis Google
-
Carole R.
29/06/2026Caroline a répondu entièrement à nos besoins : un accompagnement de proximité, avec une vision adaptée à notre profil, tout en nous présentant les diverses possibilités actualisées. Collaboration ...
-
Maria P.
29/06/2026Je connais Caroline Pourret depuis de nombreuses années car elle a été ma conseillère bancaire. Je n'ai pas hésité un instant à la solliciter quand j'ai su qu'elle ...
-
Magali W.
29/06/2026J’ai le plaisir de collaborer avec Caroline Pourret dans le cadre de mon activité d’experte en viager, et je ne peux que souligner la qualité de nos échanges ...
-
Steven R
14/06/2026Pro, bienveillante, réactive, disponible, a l ecoute et surtout humaine.. Caroline Pourret est juste tres douée dans ce qu elle entreprend et sais parfaitement accompagnée ces clients jusqu a ...
-
Guillaume N
11/06/2026Nous avons récemment bénéficié de l'accompagnement de Caroline Pourret et je suis pleinement satisfait de notre collaboration. Son écoute est attentive, bienveillante et elle prend le temps de ...